法国遗产继承税太高?4种合法节税方法:人寿保险、退休储蓄、房产裸产权一次看懂
新闻资讯 · 唐人道-资讯 · 2026-09-14
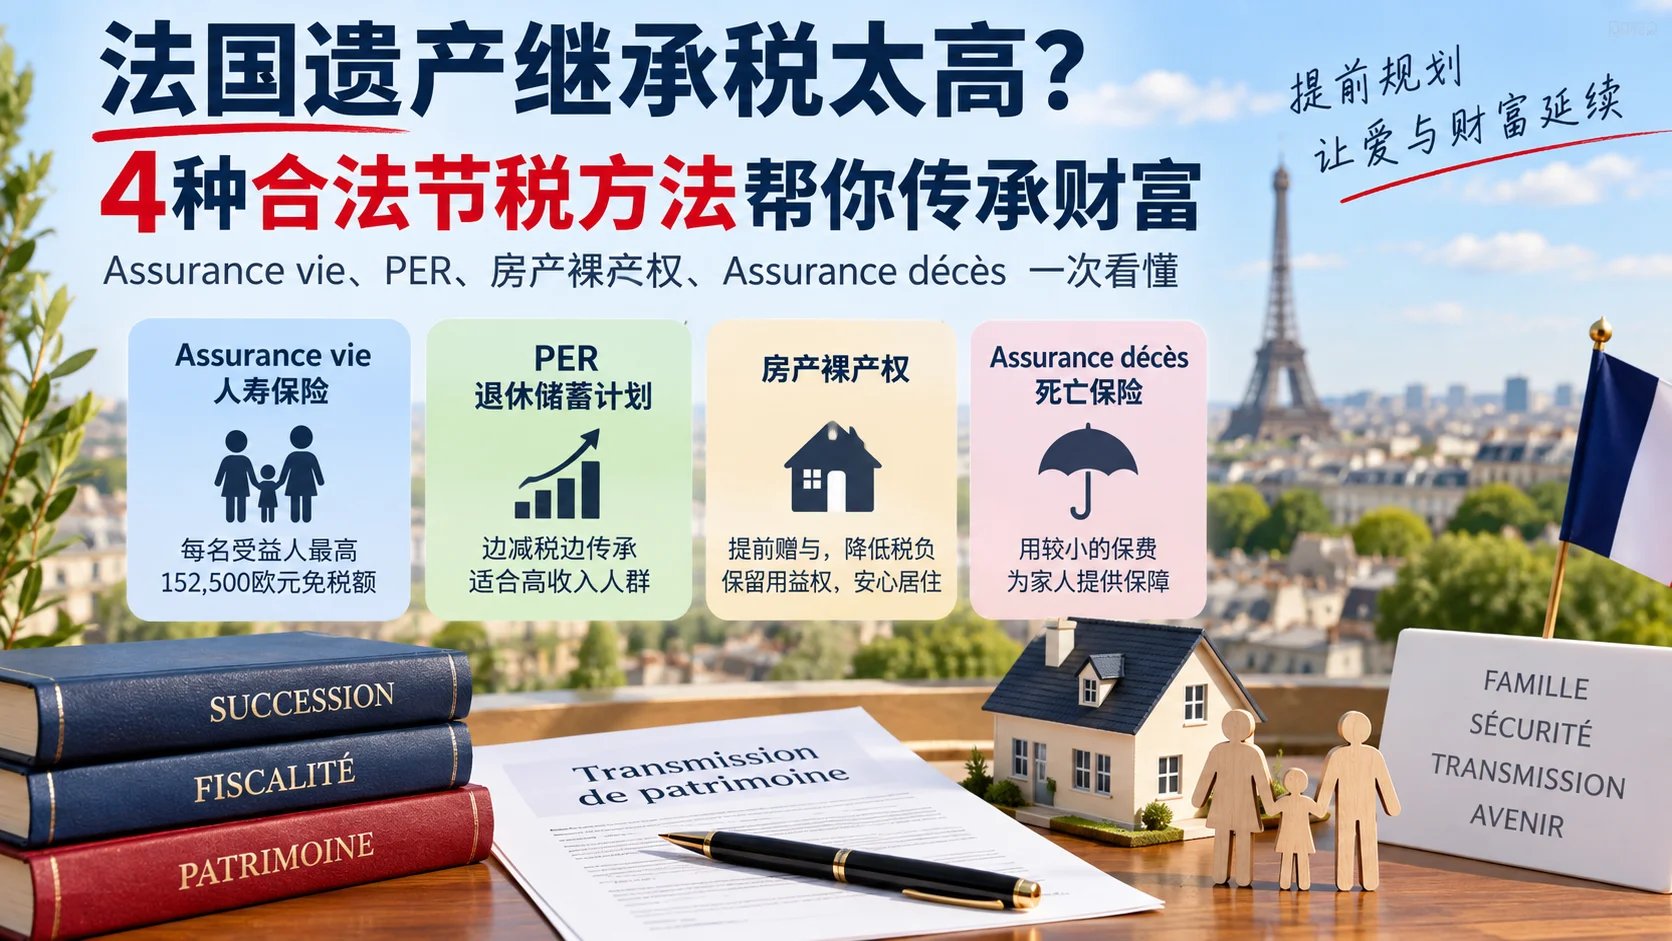
唐人道AI报道——在法国,父母把房产、存款和其他资产留给子女,并不一定要等到去世后才处理。法国税法提供多种合法的财富传承方式,包括人寿保险、退休储蓄计划、房产裸产权赠与以及死亡保险。合理利用每名父母对子女10万欧元的赠与免税额、15年重新计算规则,以及人寿保险在70岁前每名受益人152500欧元的税务额度,可以明显降低未来的继承税负。在法国,继承遗产并不意味着家人能够完整拿到这笔钱。尤其是房产、存款等资产金额较高时,继承税可能是一笔不小的支出。不过,法国法律也提供了一些合法的财富传承工具。通过人寿保险、退休储蓄计划、房产产权分拆以及死亡保险,部分家庭可以大幅降低继承税,甚至在一定额度内实现免税传承。为什么什么都不准备,继承税可能非常高?如果没有提前进行财富传承规划,遗产通常需要按照法国普通继承税税率缴税。父母把遗产留给子女时,每名父母对每名子女享有10万欧元免税额度。超过免税额度的部分,再按照累进税率征税,税率从5%一直到45%。兄弟姐妹之间的免税额度则只有15932欧元,之后税率可达到35%至45%。如果继承人与死者之间没有法律认可的亲属关系,例如普通朋友、未登记同居伴侣等,继承税税率甚至可能达到60%。因此,对于没有亲属关系或者亲属关系较远的人来说,提前安排财富传承尤其重要。第一种:人寿保险——法国最重要的财富传承工具之一法国的人寿保险并不是普通意义上的“死亡保险”,而是一种非常常见的长期储蓄和投资账户,同时也是法国人进行遗产规划的重要工具。它最大的优势之一,就是受益人获得的保险资金原则上适用一套独立于普通遗产继承的税务制度。如果保单持有人在70岁以前向人寿保险投入资金,根据法国《税法典》第990 I条规定:每名受益人可以享有152500欧元的免税额度。超过152500欧元之后,部分资金适用20%的税率;更高金额则可能适用31.25%的税率。这里最重要的一点是:152500欧元的额度是按照“受益人”计算,而不是按照“保险合同”计算。也就是说,如果一个家庭有多个子女,可以分别指定多个受益人,从而分别享受免税额度。例如夫妻双方都提前通过人寿保险安排资产,并分别指定两个孩子为受益人,理论上可以形成非常可观的免税传承空间。对于普通朋友、未婚未登记伴侣等原本可能面临60%继承税的人来说,人寿保险尤其具有吸引力,因为他们同样可以享受每名受益人152500欧元的额度。70岁是一个非常重要的税务分界线。70岁以后支付到人寿保险的保费,适用法国《税法典》第757 B条。这时不再是每名受益人152500欧元,而是所有受益人合计只有30500欧元的免税额度。超过部分原则上重新进入遗产税计算范围。不过有一个重要优点:需要计入继承税的主要是投入的本金,而合同后来产生的利息和投资收益通常不计入该30500欧元限制。因此,即使已经超过70岁,人寿保险仍然可能具有一定的财富传承价值。人寿保险真正容易出问题的地方往往不是投资本身,而是受益人条款。例如十几年前指定的受益人后来已经去世、夫妻已经离婚,或者家庭情况发生变化,却一直没有修改合同,都可能造成继承时的复杂问题。因此,遇到结婚、离婚、出生子女、受益人去世、家庭关系发生重大变化等情况后,最好重新检查受益人条款。第二种:退休储蓄计划——一边降低所得税,一边准备传承退休储蓄计划主要是法国用于退休储蓄的产品。很多人知道,向该计划存钱时,在一定额度内可以从应纳税收入中扣除,从而降低当年的所得税。但它也可以用于遗产规划。如果持有人在70岁以前去世,部分产品向受益人支付资金时,可适用类似人寿保险的税务机制,受益人可能享有152500欧元的免税额度。这意味着一个收入较高、税率较高的人,可以同时获得两方面的好处:一方面,在工作期间缴款,降低所得税;另一方面,在发生死亡时,利用其税收规则进行财富传承。对于45岁至60岁左右、收入较高并且已经开始考虑退休和遗产规划的人来说,这一工具值得关注。不过,如果在70岁以后去世,则可能适用不同的继承税规则,并涉及30500欧元的额度,因此需要根据具体合同类型判断。第三种:房产产权分拆——提前把“裸产权”送给孩子如果家庭最大的资产是房产,法国非常常见的一种财富传承方式叫产权分拆。法国房产产权可以拆成两个部分:用益权,拥有居住、使用房产或者收取租金的权利;裸产权,拥有房产产权,但暂时没有完整使用权。比较经典的做法是:父母把房产的裸产权赠与子女,自己保留用益权。这样父母仍然可以继续住在房子里,或者继续把房子出租并收取租金。为什么这样可以降低赠与税?因为赠与时计算税款的并不是房产全部价值,而只是“裸产权”的价值。法国税法会根据赠与人的年龄,对裸产权和用益权进行估值。例如,根据法国《税法典》第669条:如果用益权人的年龄在61岁至70岁之间,用益权价值按房产价值的40%计算,裸产权价值按60%计算。例如,一套房子价值30万欧元。一名62岁的父母把裸产权赠与孩子。税务计算时,裸产权价值为:30万×60%=18万欧元。父母赠与子女又可以使用10万欧元赠与免税额度。因此真正需要计算赠与税的金额可能只剩下8万欧元,而不是按照整套30万欧元房产计算。更重要的是:当父母去世后,用益权自动消失,裸产权人——也就是孩子——自动获得完整产权。原则上,这一步不需要再次缴纳继承税。这正是产权分拆在法国房产传承中非常常见的原因。第四种:死亡保险——没有大笔存款也能保护家人需要特别注意:死亡保险和人寿保险完全不是一回事。人寿保险属于储蓄、投资和财富传承产品。而死亡保险更接近一种风险保险。投保人定期缴纳保费,如果在合同保障期间死亡,保险公司就按照合同向指定受益人支付一笔保险金。它特别适合以下人群:年龄较轻;没有大量储蓄;有未成年子女;还有房贷;家庭主要依赖自己的收入。例如一个年轻父亲没有几十万欧元存款,但还有20万欧元房贷和两个孩子。他可以购买一份死亡保险,如果意外去世,保险公司向配偶或者孩子支付一定金额,帮助家人偿还房贷或者维持生活。不过它和人寿保险最大的区别是:如果保障期限结束而投保人仍然健在,已经缴纳的保险费通常不会返还。因此它本质上是一种家庭风险保障工具,而不是储蓄投资产品。这4种方法应该如何选择?如果你有存款,而且还不到70岁,首先可以研究人寿保险,因为它灵活度较高,而且每名受益人最高有152500欧元的税务额度。如果你收入较高、每年所得税较多,可以考虑退休储蓄计划,一边为退休储蓄,一边利用缴款抵扣部分应纳税收入。如果你拥有房产,而且希望继续居住或收租,则可以考虑通过产权分拆,将裸产权提前赠与子女。如果你没有太多储蓄,但有孩子、配偶和房贷需要保护,则可以研究死亡保险。事实上,这几种工具并不冲突。一个55岁的企业经营者完全可以同时:购买人寿保险并指定孩子为受益人;向退休储蓄计划缴款降低所得税;再把一套房产的裸产权提前赠与孩子。一个非常重要的时间:15年在法国做赠与规划时,还有一个数字必须记住:15年。法国父母向子女进行赠与时,每名父母对每名子女享有10万欧元免税额度。而这一免税额度原则上每15年可以重新使用一次。因此,财富传承往往越早规划越有优势。例如,一个人在50多岁时开始第一次赠与,15年以后可能又能够重新利用赠与免税额度。如果一直等到去世以后才处理,往往就失去了提前多次
在唐人道AI App中阅读完整文章 →